-
首页
-
教学项目展开 / 收起
sidenav background教学项目
sidenav header backgroundNSD-Baruch MFE 2026年暑期夏令营系列报道之三
发布日期:2026-09-17 10:18
Part1. Machine Learning for Finance
2026年8月12日,第十二届NSD-Baruch MFE暑期夏令营项目在线上如期开启第三日的议程。
首先,Baruch College 助理教授Giulio Trigila 帮助同学们对前一日讲解的回归树与集成学习的内容进行了复习,引导同学们思考两类模型的本质差异。他指出,线性模型虽然可通过设计非线性特征捕捉非线性关系,但需手动指定函数;树模型则通过递归二分裂自适应划分特征空间,无需预先设计特征。然而,树模型训练成本更高,且集成后的模型可解释性下降。他总结道:线性回归是数据探索的起点,树模型则提供了更强的灵活性。
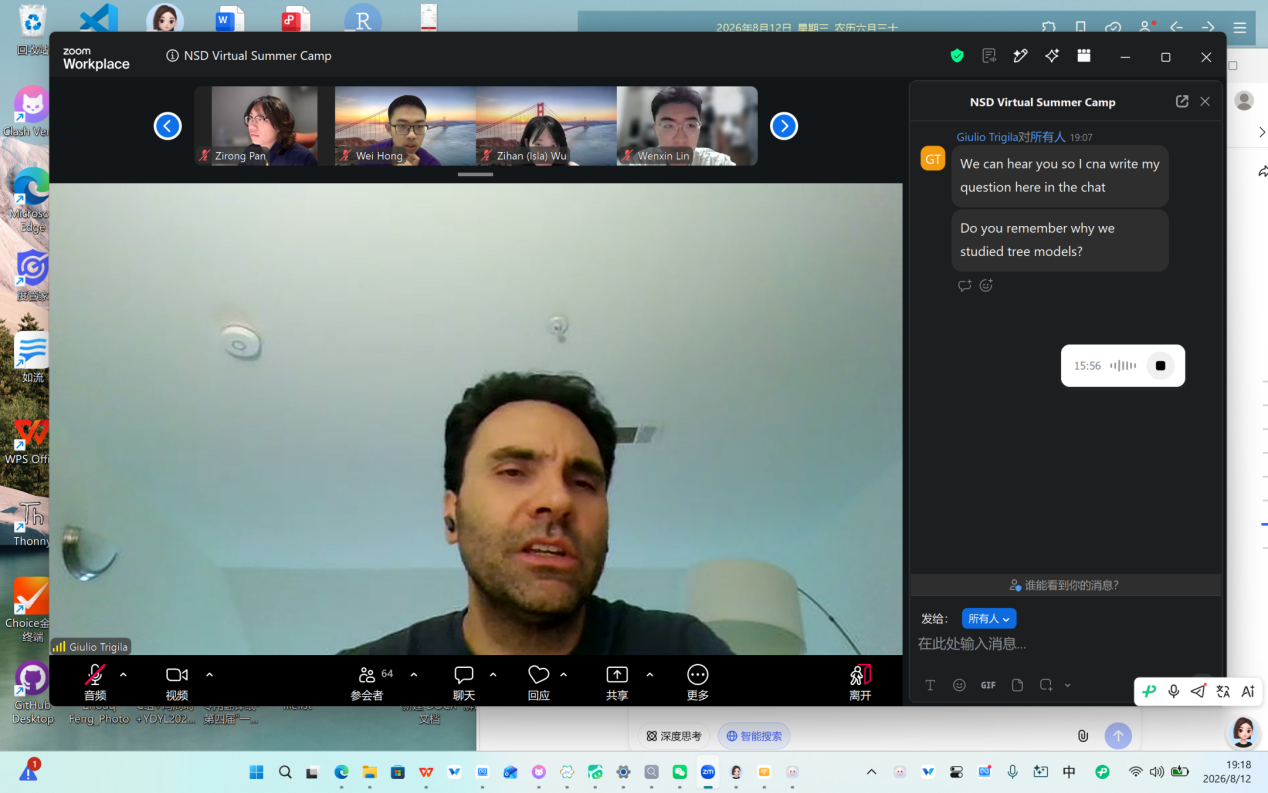
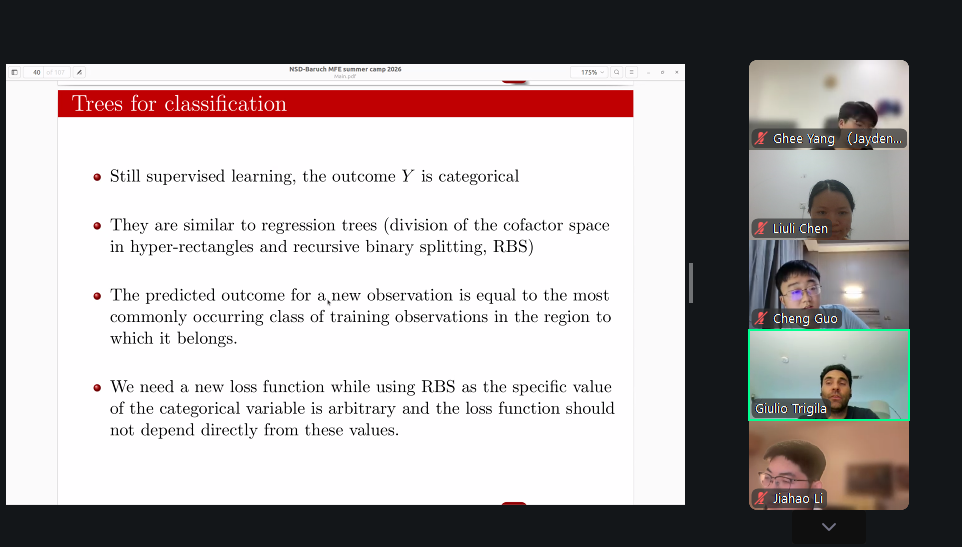
随后课程转入分类树相关内容的讲解。教授指出分类任务与回归任务的两大核心区别:其一,新样本的标签由所在区域内的多数投票决定,而非取平均值;其二,损失函数不宜使用MSE,因为类别标签的数值不具有大小关系,分类结果不应依赖于具体取值。他系统介绍了三种分类损失函数。分类错误率(Classification Error Rate)、基尼不纯度(Gini Impurity)以及熵。在答疑环节,他特别强调:基尼与熵优于分类错误率的根本原因在于两者显式包含所有类别的概率p,而分类错误率仅取最大值,因此丢失了大量有用信息。
后半部分,课程转入聚类分析(Clustering)的内容。教授首先介绍了K-means聚类算法,通过交替最小化迭代优化簇中心与样本分配,损失函数为各样本到所属簇中心的平方距离之和。之后讲解了层次聚类(Hierarchical Clustering),其核心在于连接准则的选择:单链接取两簇间最近样本对的距离,易产生链状簇;全链接取最远样本对的距离,产生紧凑球形簇;平均链接取所有样本对距离的平均值,是探索性数据分析中常用的折中方案。在回答同学关于聚类评估标准的问题时,教授指出聚类缺乏类似 MSE或交叉熵那样的统一量化指标,通常需结合可视化与领域知识判断,且高维金融数据中聚类效果往往受限。
课程最后介绍了XGBoost的基本原理。XGBoost基于梯度提升思想串行构建决策树,每棵新树拟合前一棵树的残差,这一迭代过程可视为在函数空间中进行梯度下降。XGBoost具备自动处理缺失值的机制,并提供特征重要性评估功能。在答疑环节,教授还就时间序列建模中的滚动窗口验证、特征频率不一致时的插值处理,以及梯度提升中学习率调优等问题与同学们进行了深入交流。
Part2. Buy-Side Industry Presentation
随后,项目邀请了来自WorldQuant的Dmitry Rakhlin先生进行了以“金融行业职业路径”为主题的职业发展分享。 Dmitry Rakhlin先生的职业生涯横跨多家顶级卖方与买方机构,先后任职于高盛销售交易部门、Citadel统计团队、AllianceBernstein买方交易部门,以及高盛的量化投资策略团队。目前,他任职于WorldQuant,负责欧洲市场股票交易优化,并同时启动了一项全新的ETF业务。
他首先梳理了华尔街的机构构成,卖方机构(投资银行)包括经纪业务、主经纪商、研究部门等,主要向机构客户提供交易执行、融资融券、研究报告等服务。买方机构则包括资产管理公司与对冲基金。前者管理养老金、主权基金等机构资金,以管理资产规模(AUM)的一定比例收取管理费;后者通过多空策略与杠杆放大收益,以投资收益的业绩提成为主要收费模式,团队管理更为严苛,业绩压力与淘汰机制显著。
在职业路径选择上,他将金融机构岗位分为技术类、销售类、量化研究员与交易员四大类别。他强调,选择何种岗位取决于个人性格与风险承受能力,需要平衡职业的风险与收益,避免盲目追寻某一职业方向。他建议毕业生第一份工作至少坚持两到三年,此后便能逐步清晰认知自身兴趣与优势方向。
在问答环节,Dmitry Rakhlin先生就量化交易公司中交易员的具体职责进行了区分,阐释了开放平台与Pod结构两种对冲基金模式的区别,指出在开放平台中投资组合经理(PM)承担主要风险并获取最高回报。他还就市场微观结构中的订单流分割问题与同学们深入交流。最后,他总结了成功的关键品质:适应能力(Adaptability)与好奇心(Curiosity)。结合过去二十年金融行业的发展变化,他指出,华尔街经历了多轮技术与业务模式变革,主动拥抱变化而非回避,是持续成功的关键。
Part 3. Baruch MFE alum presentation
最后,营员们迎来了来自嘉宾Zhaoyue Wei带来的市场微观结构主题分享。Zhaoyue Wei先生是Baruch MFE项目2017届校友,本科毕业于北京大学物理学院,同时修读了北京大学国家发展研究院的经济学双学位,目前任职于Point72,担任量化策略研究员。
他首先指出,量化投资系统由Alpha模型、风险模型、交易成本模型、组合构建模型与执行模型五大模块构成,交易执行绝非组合优化后的操作性环节,而是与Alpha研究同等重要的组成部分。他将执行研究的独特价值总结为“三个M”:数学性(Mathematical)、机械性(Mechanical)与实质性(Material)。
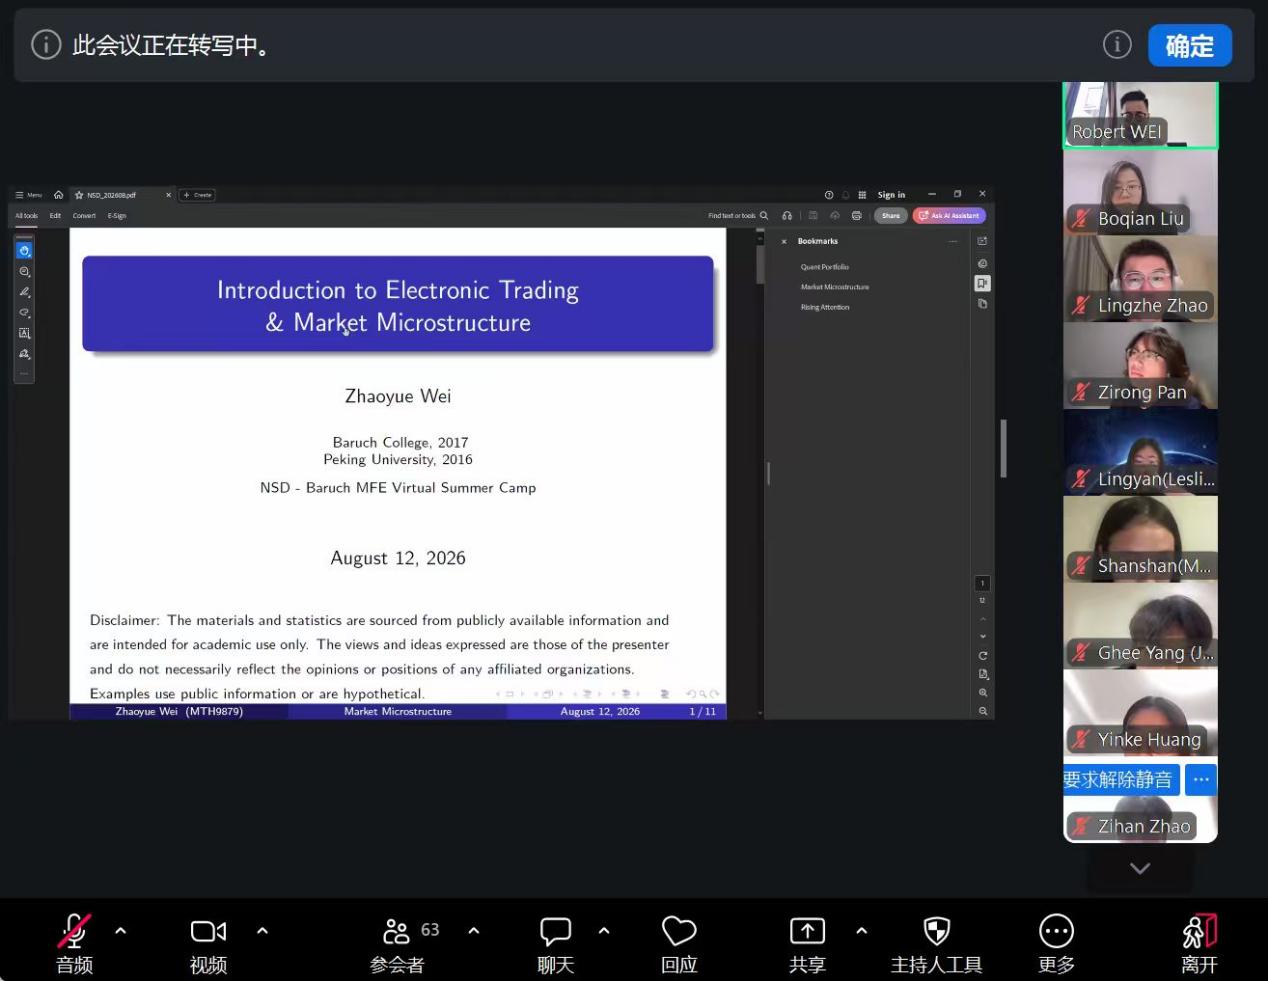
随后,他以“交易执行如何影响价格发现”为主线,阐释了市场冲击的因果推断难题,交易后的价格路径可观测, 但“若未发生交易”的反事实路径永远无法获知。他介绍了平方根模型与暂时性冲击模型两类经典框架,前者刻画冲击规模与交易量的凹性关系,后者关注冲击随时间的衰减过程。并且以Archegos的集中多仓与GameStop的拥挤空仓构成一组镜像案例:方向相反,但集中度、杠杆与流动性相互作用的反馈机制本质相同,将初始价格变动放大为剧烈波动。
讲座最后,他还就Alpha研究员与交易研究员在实际工作中的协作模式、执行研究岗位的职业机会等问题与同学们进行了交流。
通过一天的课程学习与行业交流,营员们不仅进一步理解了机器学习与量化投资的结合方式,也从一线行业人士的经验分享中获得了对未来职业发展的深入认识。
国家发展研究院官方微信
Copyright© 1994-2012 北京大学 国家发展研究院 版权所有, 京ICP备05065075号-1
保留所有权利,不经允许请勿挪用
-
首页
-
教学项目展开 / 收起
sidenav background教学项目
sidenav header backgroundNSD-Baruch MFE 2026年暑期夏令营系列报道之三
发布日期:2026-09-17 10:18
Part1. Machine Learning for Finance
2026年8月12日,第十二届NSD-Baruch MFE暑期夏令营项目在线上如期开启第三日的议程。
首先,Baruch College 助理教授Giulio Trigila 帮助同学们对前一日讲解的回归树与集成学习的内容进行了复习,引导同学们思考两类模型的本质差异。他指出,线性模型虽然可通过设计非线性特征捕捉非线性关系,但需手动指定函数;树模型则通过递归二分裂自适应划分特征空间,无需预先设计特征。然而,树模型训练成本更高,且集成后的模型可解释性下降。他总结道:线性回归是数据探索的起点,树模型则提供了更强的灵活性。
随后课程转入分类树相关内容的讲解。教授指出分类任务与回归任务的两大核心区别:其一,新样本的标签由所在区域内的多数投票决定,而非取平均值;其二,损失函数不宜使用MSE,因为类别标签的数值不具有大小关系,分类结果不应依赖于具体取值。他系统介绍了三种分类损失函数。分类错误率(Classification Error Rate)、基尼不纯度(Gini Impurity)以及熵。在答疑环节,他特别强调:基尼与熵优于分类错误率的根本原因在于两者显式包含所有类别的概率p,而分类错误率仅取最大值,因此丢失了大量有用信息。
后半部分,课程转入聚类分析(Clustering)的内容。教授首先介绍了K-means聚类算法,通过交替最小化迭代优化簇中心与样本分配,损失函数为各样本到所属簇中心的平方距离之和。之后讲解了层次聚类(Hierarchical Clustering),其核心在于连接准则的选择:单链接取两簇间最近样本对的距离,易产生链状簇;全链接取最远样本对的距离,产生紧凑球形簇;平均链接取所有样本对距离的平均值,是探索性数据分析中常用的折中方案。在回答同学关于聚类评估标准的问题时,教授指出聚类缺乏类似 MSE或交叉熵那样的统一量化指标,通常需结合可视化与领域知识判断,且高维金融数据中聚类效果往往受限。
课程最后介绍了XGBoost的基本原理。XGBoost基于梯度提升思想串行构建决策树,每棵新树拟合前一棵树的残差,这一迭代过程可视为在函数空间中进行梯度下降。XGBoost具备自动处理缺失值的机制,并提供特征重要性评估功能。在答疑环节,教授还就时间序列建模中的滚动窗口验证、特征频率不一致时的插值处理,以及梯度提升中学习率调优等问题与同学们进行了深入交流。
Part2. Buy-Side Industry Presentation
随后,项目邀请了来自WorldQuant的Dmitry Rakhlin先生进行了以“金融行业职业路径”为主题的职业发展分享。 Dmitry Rakhlin先生的职业生涯横跨多家顶级卖方与买方机构,先后任职于高盛销售交易部门、Citadel统计团队、AllianceBernstein买方交易部门,以及高盛的量化投资策略团队。目前,他任职于WorldQuant,负责欧洲市场股票交易优化,并同时启动了一项全新的ETF业务。
他首先梳理了华尔街的机构构成,卖方机构(投资银行)包括经纪业务、主经纪商、研究部门等,主要向机构客户提供交易执行、融资融券、研究报告等服务。买方机构则包括资产管理公司与对冲基金。前者管理养老金、主权基金等机构资金,以管理资产规模(AUM)的一定比例收取管理费;后者通过多空策略与杠杆放大收益,以投资收益的业绩提成为主要收费模式,团队管理更为严苛,业绩压力与淘汰机制显著。
在职业路径选择上,他将金融机构岗位分为技术类、销售类、量化研究员与交易员四大类别。他强调,选择何种岗位取决于个人性格与风险承受能力,需要平衡职业的风险与收益,避免盲目追寻某一职业方向。他建议毕业生第一份工作至少坚持两到三年,此后便能逐步清晰认知自身兴趣与优势方向。
在问答环节,Dmitry Rakhlin先生就量化交易公司中交易员的具体职责进行了区分,阐释了开放平台与Pod结构两种对冲基金模式的区别,指出在开放平台中投资组合经理(PM)承担主要风险并获取最高回报。他还就市场微观结构中的订单流分割问题与同学们深入交流。最后,他总结了成功的关键品质:适应能力(Adaptability)与好奇心(Curiosity)。结合过去二十年金融行业的发展变化,他指出,华尔街经历了多轮技术与业务模式变革,主动拥抱变化而非回避,是持续成功的关键。
Part 3. Baruch MFE alum presentation
最后,营员们迎来了来自嘉宾Zhaoyue Wei带来的市场微观结构主题分享。Zhaoyue Wei先生是Baruch MFE项目2017届校友,本科毕业于北京大学物理学院,同时修读了北京大学国家发展研究院的经济学双学位,目前任职于Point72,担任量化策略研究员。
他首先指出,量化投资系统由Alpha模型、风险模型、交易成本模型、组合构建模型与执行模型五大模块构成,交易执行绝非组合优化后的操作性环节,而是与Alpha研究同等重要的组成部分。他将执行研究的独特价值总结为“三个M”:数学性(Mathematical)、机械性(Mechanical)与实质性(Material)。
随后,他以“交易执行如何影响价格发现”为主线,阐释了市场冲击的因果推断难题,交易后的价格路径可观测, 但“若未发生交易”的反事实路径永远无法获知。他介绍了平方根模型与暂时性冲击模型两类经典框架,前者刻画冲击规模与交易量的凹性关系,后者关注冲击随时间的衰减过程。并且以Archegos的集中多仓与GameStop的拥挤空仓构成一组镜像案例:方向相反,但集中度、杠杆与流动性相互作用的反馈机制本质相同,将初始价格变动放大为剧烈波动。
讲座最后,他还就Alpha研究员与交易研究员在实际工作中的协作模式、执行研究岗位的职业机会等问题与同学们进行了交流。
通过一天的课程学习与行业交流,营员们不仅进一步理解了机器学习与量化投资的结合方式,也从一线行业人士的经验分享中获得了对未来职业发展的深入认识。
 访问学者申请
 EMAIL
 北京大学
 ENGLISH