-
首页
-
教学项目展开 / 收起
sidenav background教学项目
sidenav header backgroundNSD-Baruch MFE 2026年暑期夏令营系列报道之四
发布日期:2026-09-17 10:20
Part 1. Machine Learning for Finance
2026年8月13日,第十二届NSD-Baruch MFE暑期夏令营项目在线上如期开启第四日的议程。
首先,Baruch College助理教授Giulio Trigila延续前一日的机器学习课程,围绕梯度提升、聚类分析等内容与同学们进行了集中答疑。针对梯度提升中的损失函数问题,他进一步解释了负梯度(伪残差)拟合的基本思路,并指出不同损失函数都可以纳入这一框架。
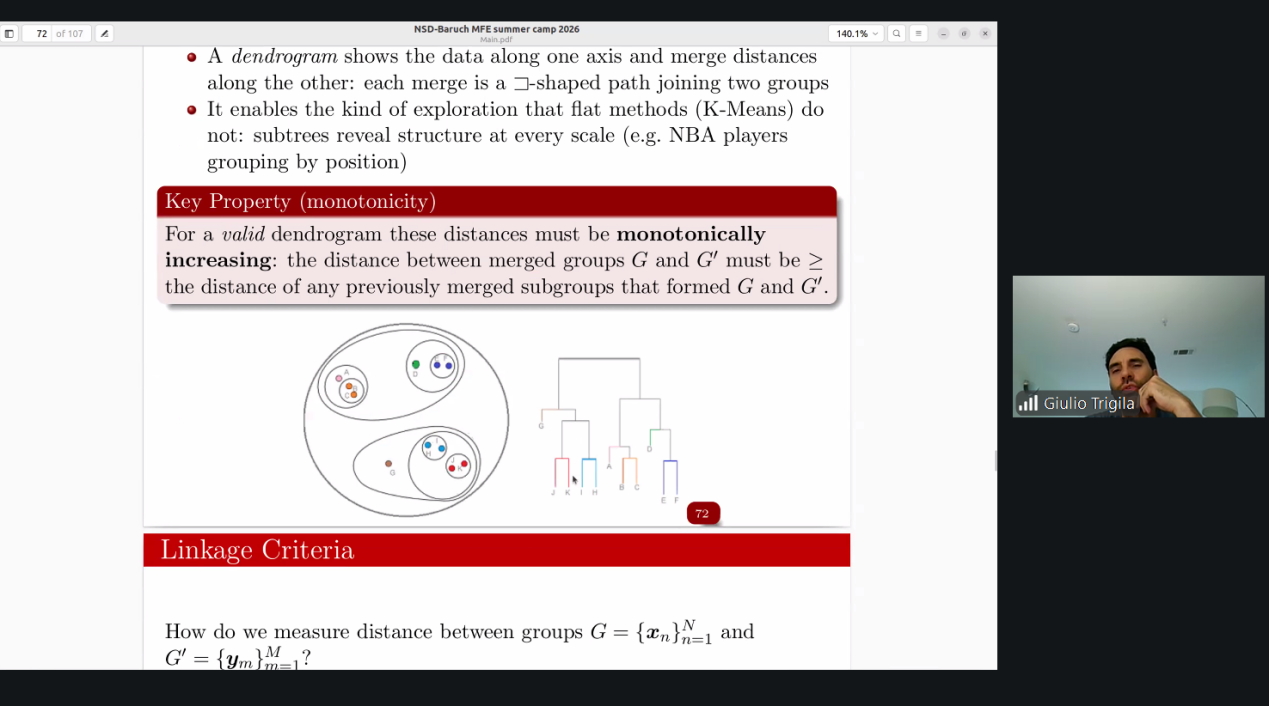
随后,课程继续深入层次聚类(Hierarchical Clustering)。教授结合树状图(Dendrogram)介绍了不同连接准则的特点:单链接根据两簇之间最近样本的距离进行合并,容易形成链状结构;全链接依据最远样本距离形成相对紧凑的簇;平均链接则在两种方法之间取得折中。他还特别介绍了树状图的单调性要求,并指出距离定义会直接影响聚类结果的结构与可解释性。
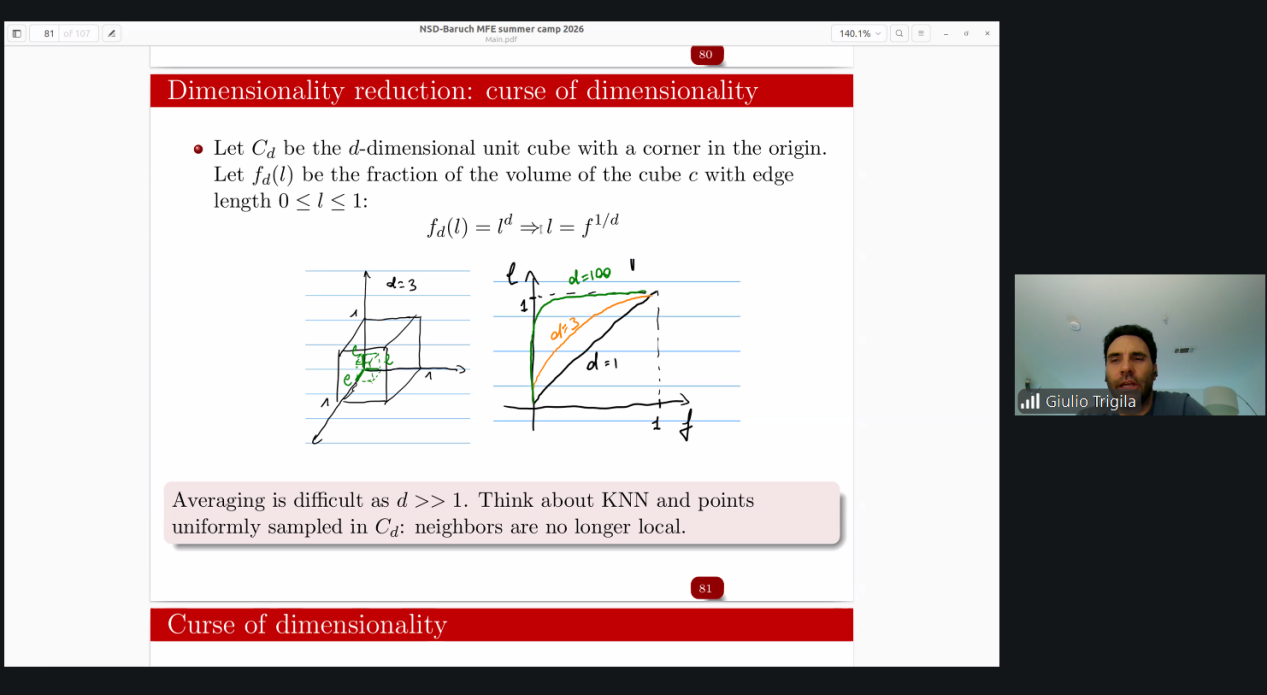
课程后半部分转入降维(Dimensionality Reduction)与主成分分析(Principal Component Analysis,PCA)。教授首先通过高维单位立方体的例子解释“维数灾难”:随着维度增加,数据逐渐变得稀疏,局部邻域的有效性下降,KNN、聚类等依赖距离的方法也会受到明显影响。由此,他引出了低维流形假设,认为大量现实中的高维数据往往集中在更低维的结构之中。
在讲解PCA时,教授从最大化投影方差出发,介绍了主成分与协方差矩阵特征值、特征向量之间的关系,并结合人脸数据集展示降维后的数据结构。在答疑环节,同学们还围绕PCA是否可能遗漏低方差但具有预测意义的金融信号、非线性数据中的适用性等问题展开讨论。教授指出,PCA在金融应用中需要结合具体数据特征谨慎使用,并可通过协方差收缩、随机矩阵理论等方法改善高维协方差矩阵估计中的噪声问题。
Part 2. Sell-Side Industry Presentation
随后,项目邀请到法国兴业银行(Societe Generale Corporate and Investment Banking, SG CIB)交易主管Kelvin Pang与同学们进行行业分享。Kelvin结合自己在法国兴业银行十六余年的职业经历,回顾了从会计部门的VBA编程工作起步,逐步经历估值、新产品、风险管理等多个岗位,并最终进入交易部门负责非线性交易业务的发展路径。
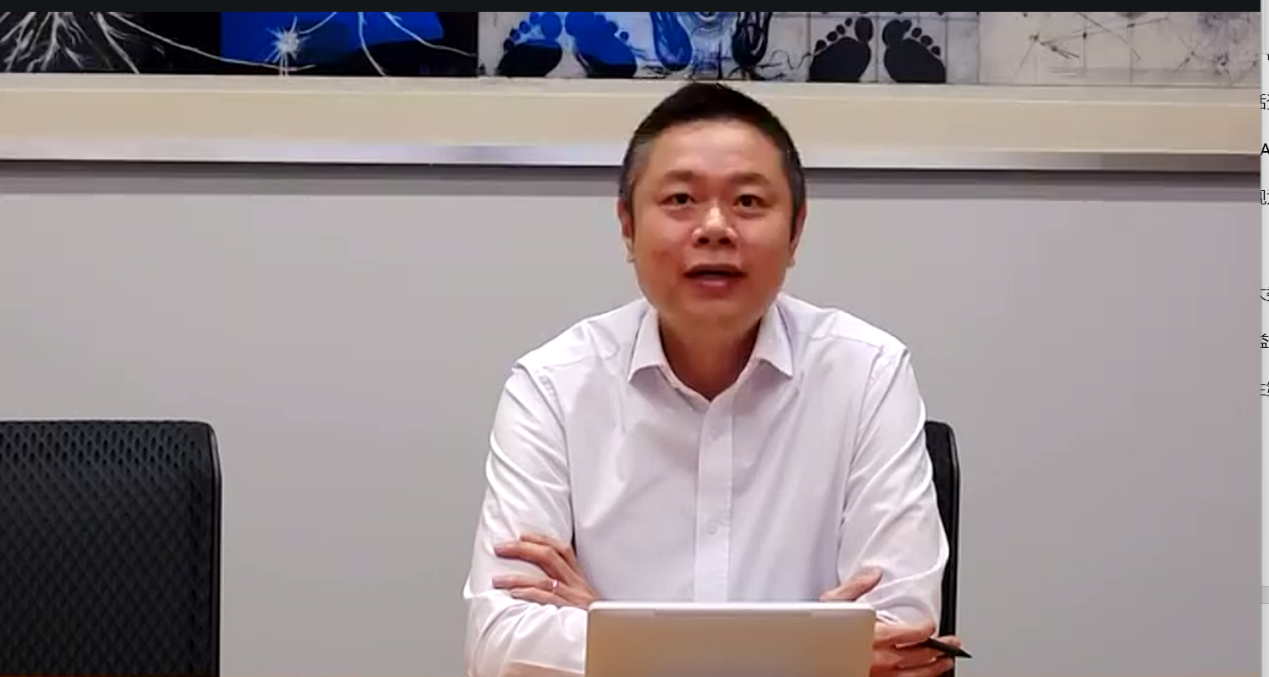
在业务介绍中,Kelvin系统梳理了非线性交易的主要类型,并重点介绍了做市(Market Making)、奇异衍生品(Exotics)与量化投资策略(Quantitative Investment Strategies, QIS)三类业务。做市业务需要理解市场供需和客户资金流向;奇异衍生品往往具有非标准化、路径依赖等特点,对定价模型、风险管理以及跨部门协作提出更高要求;QIS则通过规则化投资策略,为机构客户设计定制化指数和解决方案。
谈及人才要求时,Kelvin指出,数学能力是进入相关岗位的重要基础,但真正的交易工作还需要快速处理信息、理解市场、应对实际时长约束,并与客户及不同职能团队进行有效沟通。在问答环节,他还结合自身跨部门转岗经历建议同学们保持良好工作表现,通过跨部门项目的持续沟通和长期稳定表现建立职业信誉。
Part 3. Buy-Side Quant Presentation
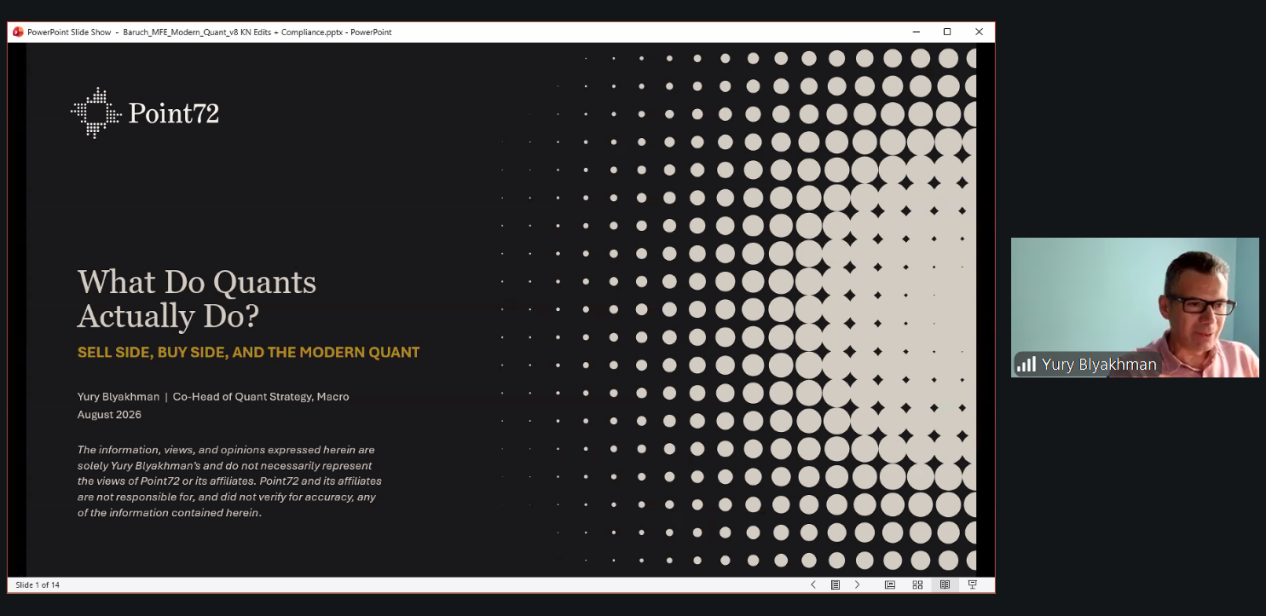
卖方视角之后,项目转入买方量化机构的实践分享。Point72宏观量化策略联席主管Yury Blyakhman围绕“What Do Quants Actually Do?”进行了专题分享。Yury拥有长期量化工作经历,目前在Point72从事宏观量化策略工作。他首先从机构的业务链条出发,介绍了量化研究人员在定价模型、风险模型、模型验证以及分析工具开发等不同环节中的职责。
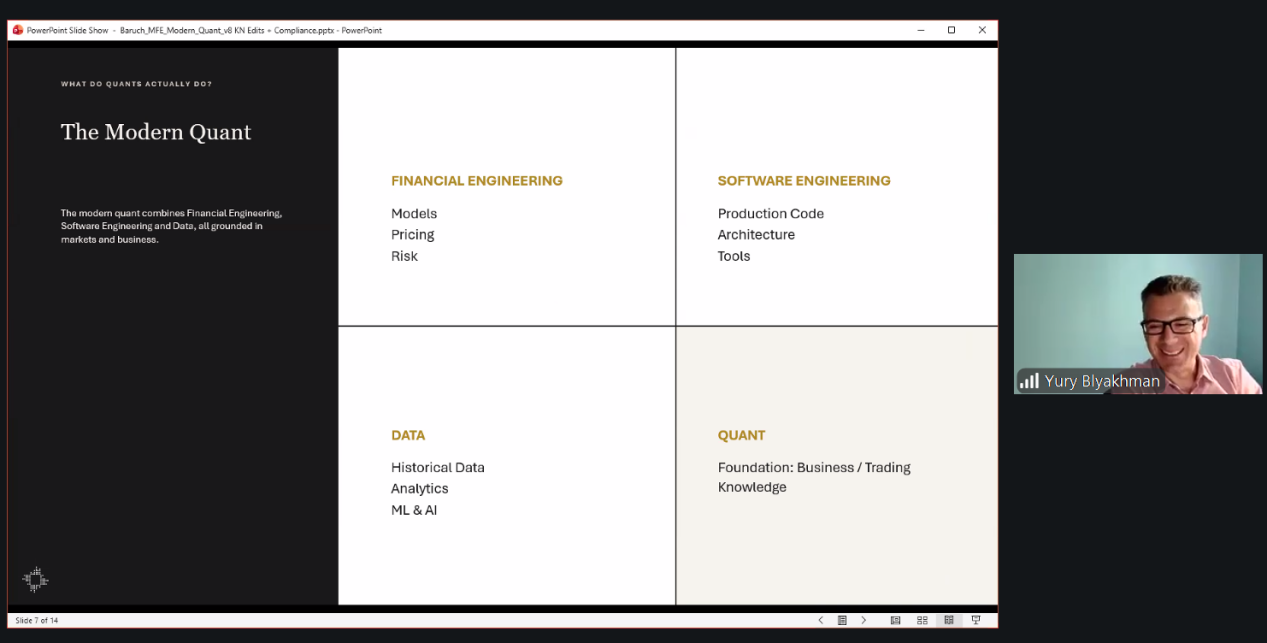
在介绍现代量化岗位时,Yury指出,金融工程、软件工程与数据能力正在不断融合。传统金融工程强调模型、定价与风险管理;软件工程负责将模型转化为稳定的生产系统;数据分析和机器学习则帮助研究人员利用历史数据开展经验分析。与此同时,这些能力都需要建立在对产品、市场与交易业务的理解之上。
谈及AI,Yury表示,代码实现、模型原型测试、文档整理以及陌生代码库与学术文献的阅读理解都可以借助AI显著提高效率,但问题如何定义、数据是否可靠、模型结果能否对应真实风险,以及如何向承担风险的人解释结果,仍需要量化研究人员作出判断。随着可以快速尝试的方案越来越多,对研究人员判断力和验证能力的要求也进一步提高。
他还结合自己从卖方进入买方后的经历,对两类量化工作的特点进行了比较。卖方量化团队通常面对较为明确的交易台需求,而买方中央量化团队需要主动发现不同投资组合经理的研究需求,并持续迭代数据、分析和回测工具。在职业发展方面,他强调,扎实的技术能力是进入行业的基础,清晰的表达、好奇心、学习能力以及对金融业务的真实兴趣同样重要。
Part 4. Baruch MFE @ RITC: What, How, and Why?
行业分享结束后,纽约市立大学Baruch College MFE项目团队围绕罗特曼国际交易竞赛(Rotman International Trading Competition,RITC)进行了专题分享。RITC由多伦多大学罗特曼商学院主办,每年吸引来自全球多个地区的约50支高校队伍参加,Baruch MFE代表队曾多次在该赛事中斩获得冠军。比赛案例覆盖人工交易、算法交易、量化交易以及并购交易等不同类型,近年来算法交易在赛事中的比重持续提升。
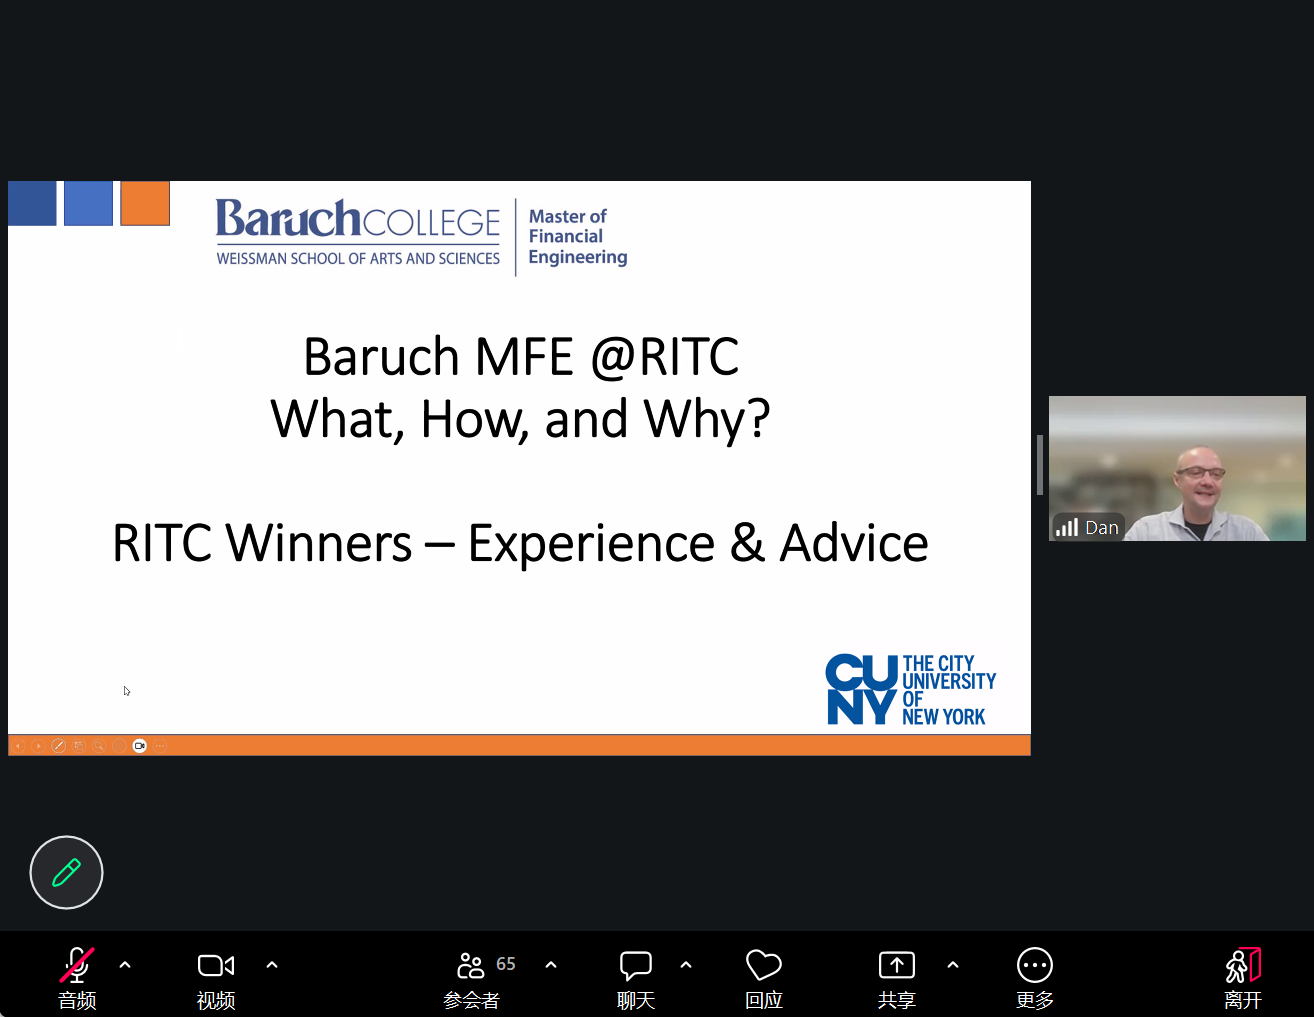
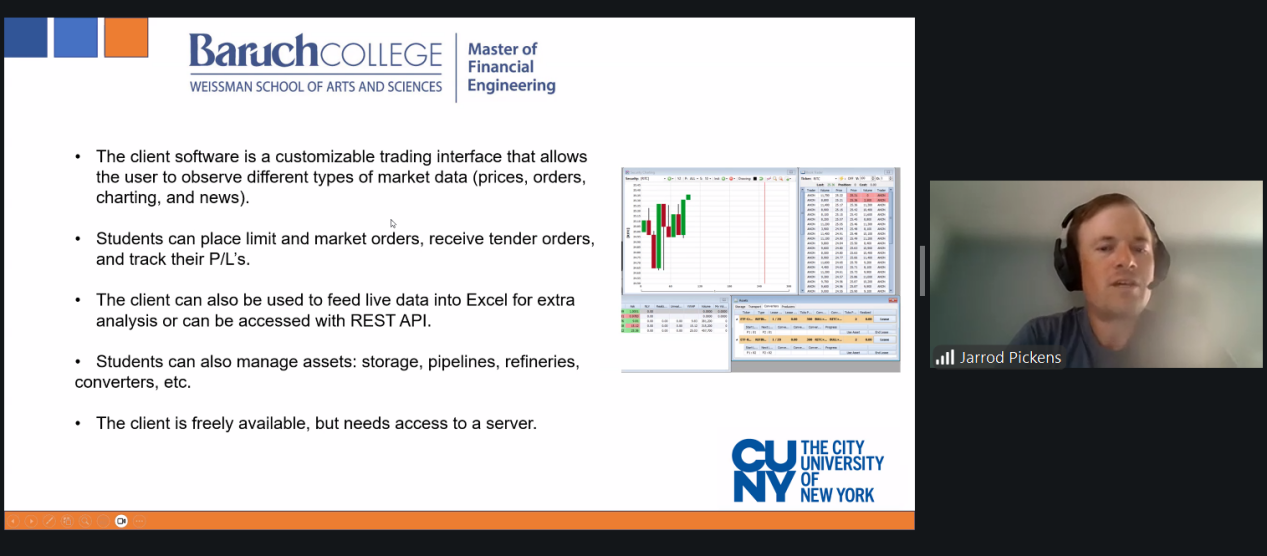
项目主任Dan Stefanica教授介绍,竞赛使用的交易客户端高度模拟真实交易环境,学生可以观察价格、订单、新闻和实时盈亏,提交不同类型的交易指令,并通过API接口获取实时数据、开发交易算法。一些大宗商品案例还会涉及储罐、管道、炼油厂等实体资产管理,使学生在模拟环境中同时处理市场、模型和执行问题。
Jarrod Pickens博士特别强调了充分准备和稳定执行的重要性。市场演进路径具有随机性,即使经过严密测试的算法,也可能在部分市场环境中出现亏损。成熟的交易准备要求选手提前理解策略在哪些条件下可能亏损,并判断实际表现是否仍在预期范围之内。面对短期PNL波动时,能够理解亏损来源、相信前期测试并保持稳定执行,是竞赛训练的重要组成部分。
在问答环节,同学们围绕备赛流程、散户交易与专业交易的差异、算法策略如何调整,以及如何判断自身是否适合从事交易工作等问题与项目团队进行了交流。Jarrod Pickens指出,案例本身的策略逻辑未必高复杂,但真正的准备需要不断打磨策略、反复回测与模拟测试程序,并根据模拟环境和正式比赛现场持续调整执行细节。
第四日的议程在机器学习方法的深入探讨与多维度行业交流中落下帷幕。营员们不仅深化了对降维、聚类等技术的理解,更从卖方交易、买方量化与模拟竞赛三个视角,获得了对量化金融实践与职业路径的立体认知。
国家发展研究院官方微信
Copyright© 1994-2012 北京大学 国家发展研究院 版权所有, 京ICP备05065075号-1
保留所有权利,不经允许请勿挪用
-
首页
-
教学项目展开 / 收起
sidenav background教学项目
sidenav header backgroundNSD-Baruch MFE 2026年暑期夏令营系列报道之四
发布日期:2026-09-17 10:20
Part 1. Machine Learning for Finance
2026年8月13日,第十二届NSD-Baruch MFE暑期夏令营项目在线上如期开启第四日的议程。
首先,Baruch College助理教授Giulio Trigila延续前一日的机器学习课程,围绕梯度提升、聚类分析等内容与同学们进行了集中答疑。针对梯度提升中的损失函数问题,他进一步解释了负梯度(伪残差)拟合的基本思路,并指出不同损失函数都可以纳入这一框架。
随后,课程继续深入层次聚类(Hierarchical Clustering)。教授结合树状图(Dendrogram)介绍了不同连接准则的特点:单链接根据两簇之间最近样本的距离进行合并,容易形成链状结构;全链接依据最远样本距离形成相对紧凑的簇;平均链接则在两种方法之间取得折中。他还特别介绍了树状图的单调性要求,并指出距离定义会直接影响聚类结果的结构与可解释性。
课程后半部分转入降维(Dimensionality Reduction)与主成分分析(Principal Component Analysis,PCA)。教授首先通过高维单位立方体的例子解释“维数灾难”:随着维度增加,数据逐渐变得稀疏,局部邻域的有效性下降,KNN、聚类等依赖距离的方法也会受到明显影响。由此,他引出了低维流形假设,认为大量现实中的高维数据往往集中在更低维的结构之中。
在讲解PCA时,教授从最大化投影方差出发,介绍了主成分与协方差矩阵特征值、特征向量之间的关系,并结合人脸数据集展示降维后的数据结构。在答疑环节,同学们还围绕PCA是否可能遗漏低方差但具有预测意义的金融信号、非线性数据中的适用性等问题展开讨论。教授指出,PCA在金融应用中需要结合具体数据特征谨慎使用,并可通过协方差收缩、随机矩阵理论等方法改善高维协方差矩阵估计中的噪声问题。
Part 2. Sell-Side Industry Presentation
随后,项目邀请到法国兴业银行(Societe Generale Corporate and Investment Banking, SG CIB)交易主管Kelvin Pang与同学们进行行业分享。Kelvin结合自己在法国兴业银行十六余年的职业经历,回顾了从会计部门的VBA编程工作起步,逐步经历估值、新产品、风险管理等多个岗位,并最终进入交易部门负责非线性交易业务的发展路径。
在业务介绍中,Kelvin系统梳理了非线性交易的主要类型,并重点介绍了做市(Market Making)、奇异衍生品(Exotics)与量化投资策略(Quantitative Investment Strategies, QIS)三类业务。做市业务需要理解市场供需和客户资金流向;奇异衍生品往往具有非标准化、路径依赖等特点,对定价模型、风险管理以及跨部门协作提出更高要求;QIS则通过规则化投资策略,为机构客户设计定制化指数和解决方案。
谈及人才要求时,Kelvin指出,数学能力是进入相关岗位的重要基础,但真正的交易工作还需要快速处理信息、理解市场、应对实际时长约束,并与客户及不同职能团队进行有效沟通。在问答环节,他还结合自身跨部门转岗经历建议同学们保持良好工作表现,通过跨部门项目的持续沟通和长期稳定表现建立职业信誉。
Part 3. Buy-Side Quant Presentation
卖方视角之后,项目转入买方量化机构的实践分享。Point72宏观量化策略联席主管Yury Blyakhman围绕“What Do Quants Actually Do?”进行了专题分享。Yury拥有长期量化工作经历,目前在Point72从事宏观量化策略工作。他首先从机构的业务链条出发,介绍了量化研究人员在定价模型、风险模型、模型验证以及分析工具开发等不同环节中的职责。
在介绍现代量化岗位时,Yury指出,金融工程、软件工程与数据能力正在不断融合。传统金融工程强调模型、定价与风险管理;软件工程负责将模型转化为稳定的生产系统;数据分析和机器学习则帮助研究人员利用历史数据开展经验分析。与此同时,这些能力都需要建立在对产品、市场与交易业务的理解之上。
谈及AI,Yury表示,代码实现、模型原型测试、文档整理以及陌生代码库与学术文献的阅读理解都可以借助AI显著提高效率,但问题如何定义、数据是否可靠、模型结果能否对应真实风险,以及如何向承担风险的人解释结果,仍需要量化研究人员作出判断。随着可以快速尝试的方案越来越多,对研究人员判断力和验证能力的要求也进一步提高。
他还结合自己从卖方进入买方后的经历,对两类量化工作的特点进行了比较。卖方量化团队通常面对较为明确的交易台需求,而买方中央量化团队需要主动发现不同投资组合经理的研究需求,并持续迭代数据、分析和回测工具。在职业发展方面,他强调,扎实的技术能力是进入行业的基础,清晰的表达、好奇心、学习能力以及对金融业务的真实兴趣同样重要。
Part 4. Baruch MFE @ RITC: What, How, and Why?
行业分享结束后,纽约市立大学Baruch College MFE项目团队围绕罗特曼国际交易竞赛(Rotman International Trading Competition,RITC)进行了专题分享。RITC由多伦多大学罗特曼商学院主办,每年吸引来自全球多个地区的约50支高校队伍参加,Baruch MFE代表队曾多次在该赛事中斩获得冠军。比赛案例覆盖人工交易、算法交易、量化交易以及并购交易等不同类型,近年来算法交易在赛事中的比重持续提升。
项目主任Dan Stefanica教授介绍,竞赛使用的交易客户端高度模拟真实交易环境,学生可以观察价格、订单、新闻和实时盈亏,提交不同类型的交易指令,并通过API接口获取实时数据、开发交易算法。一些大宗商品案例还会涉及储罐、管道、炼油厂等实体资产管理,使学生在模拟环境中同时处理市场、模型和执行问题。
Jarrod Pickens博士特别强调了充分准备和稳定执行的重要性。市场演进路径具有随机性,即使经过严密测试的算法,也可能在部分市场环境中出现亏损。成熟的交易准备要求选手提前理解策略在哪些条件下可能亏损,并判断实际表现是否仍在预期范围之内。面对短期PNL波动时,能够理解亏损来源、相信前期测试并保持稳定执行,是竞赛训练的重要组成部分。
在问答环节,同学们围绕备赛流程、散户交易与专业交易的差异、算法策略如何调整,以及如何判断自身是否适合从事交易工作等问题与项目团队进行了交流。Jarrod Pickens指出,案例本身的策略逻辑未必高复杂,但真正的准备需要不断打磨策略、反复回测与模拟测试程序,并根据模拟环境和正式比赛现场持续调整执行细节。
第四日的议程在机器学习方法的深入探讨与多维度行业交流中落下帷幕。营员们不仅深化了对降维、聚类等技术的理解,更从卖方交易、买方量化与模拟竞赛三个视角,获得了对量化金融实践与职业路径的立体认知。
 访问学者申请
 EMAIL
 北京大学
 ENGLISH