-
首页
-
教学项目展开 / 收起
sidenav background教学项目
sidenav header backgroundNSD-Baruch MFE 2026年暑期夏令营系列报道之二
发布日期:2026-09-17 10:06
2026年8月11日,第十二届NSD-Baruch MFE暑期夏令营项目在线上开启第二日的议程。
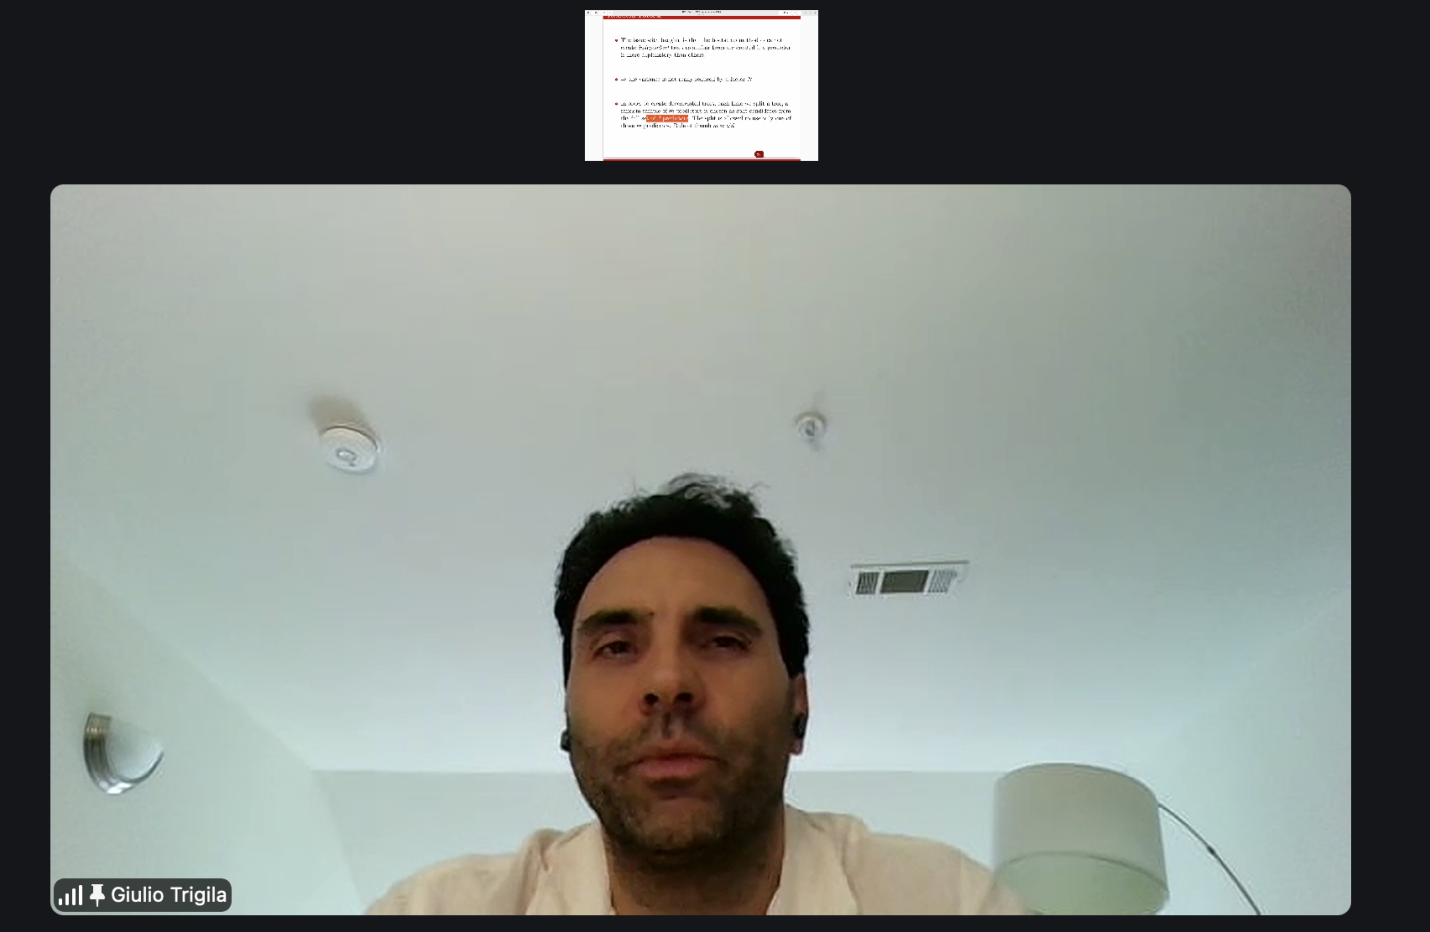
首先,纽约市立大学Baruch College 助理教授Giulio Trigila 延续前一日的内容,先后讲授了正则化与特征选取、回归树与集成学习两部分内容。前半部分,他介绍了通过 K 折交叉验证选择/调优惩罚参数 λ 的做法,梳理了宏观指标、个股基本面指标与技术指标三大类金融特征及其经济逻辑,并阐释了共线性问题下岭回归通过参数收缩提升稳定性、Lasso进一步实现变量选择的适用场景,强调建模应遵循"精简干净"(lean and clean)的原则。后半部分,他以"预测明日收益率并不容易优于简单基准"这一朴素基准为切入点转入回归树主题,讲解了递归二分裂与成本复杂度剪枝的原理,并依次介绍了 Bagging、随机森林与 Boosting 等经典集成学习方法。在答疑环节,他结合量化金融实践重点讨论了时间序列交叉验证中的信息泄露与前视偏差问题,强调必须采用按时间顺序的滚动窗口验证。
今天的议程设置了极为丰富的行业讲座环节,QRT、Virtu Financial与AXQ三家全球顶尖量化机构的高管先后为同学们带来了高规格、多维度的一线实践分享。
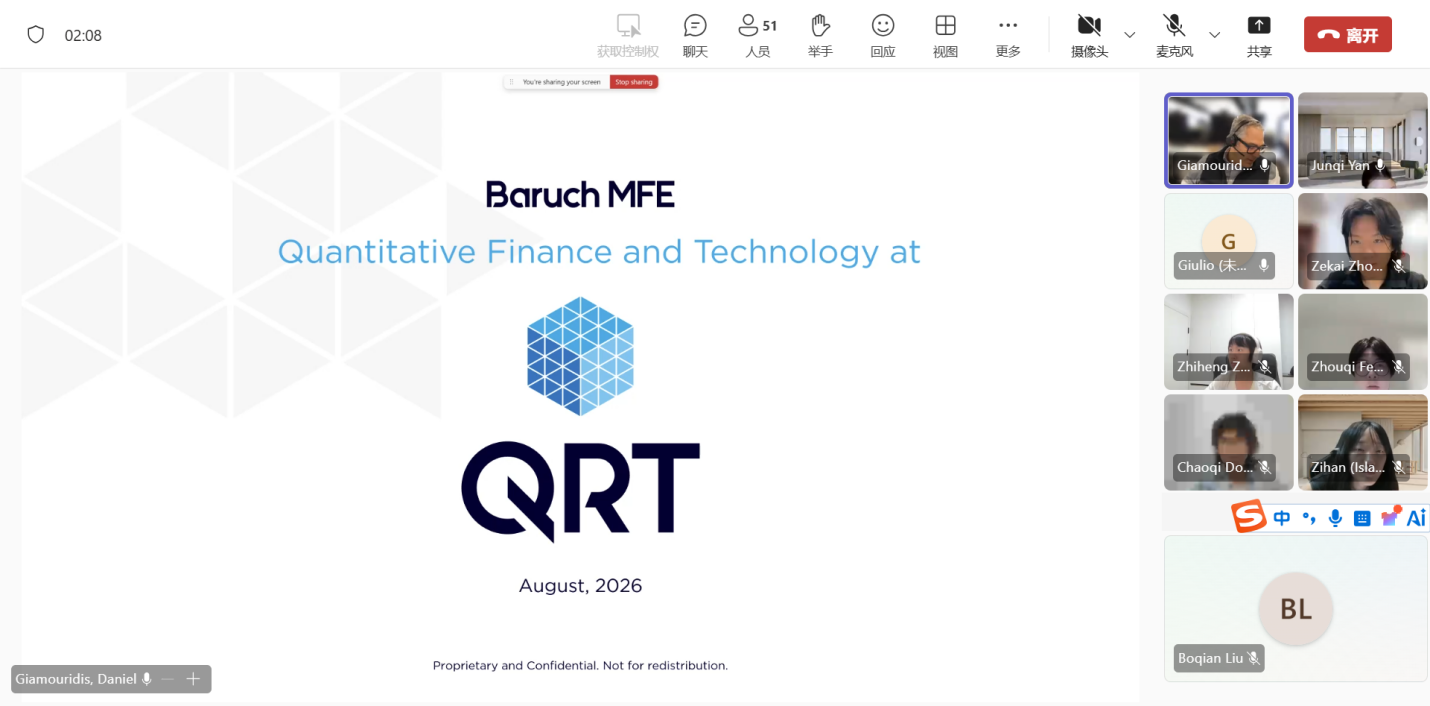
首先,QRT(Qube Research & Technologies)量化研究主管 Daniel Giamouridis 向同学们介绍量化交易行业的演变与公司概况。他回顾了市场从公开喊价到算法交易主导的发展历程,并介绍了QRT自2018年从法国兴业银行分拆以来的快速成长——目前公司拥有2,500余名员工,管理资产超过500亿美元,在全球17个以上办公地点运营。他援引 Markowitz "分散化是金融中唯一的免费午餐"这一金融界广泛引用的经典观点,指出跨时间频率、资产类别与地理市场三个维度的分散化是公司成功的核心。他还以盈利意外、指数调仓、CTA趋势跟踪及限价订单簿高频交易等策略为例,系统讲解了从数据处理、预测建模、组合构建、交易执行与风险管理的系统化交易流程,说明不同学科背景的同学均可在其中找到适合的位置。最后,他阐述了QRT业绩、协作、时效、诚信与规模化五大指导原则,特别强调公司区别于Pod结构的资源共享协作模式,以及"及时上线优于追求完美"的务实理念,并鼓励同学们打好基础,期待未来有机会加入QRT。
Virtu Financial 高级量化交易员 Tyler Drake 为同学们带来了一场关于做市与自营交易业务的行业分享。他以公司构建跨数据中心低延迟通信网络的实践案例为切入点,深入介绍了现代电子做市业务的发展逻辑与核心竞争力。结合黄金 ETF 与期货套利、三倍杠杆原油 ETF 等典型案例,他系统阐释了做市商的主要策略类型、盈利模式以及风险管理框架,并重点分析了低延迟交易基础设施在市场竞争中的关键作用。
在谈及行业竞争格局时,Tyler 指出,量化交易行业的竞争优势并非一成不变,唯有持续学习、快速迭代和不断适应市场变化,才能保持长期竞争力。他认为,深厚的市场经验、成熟的人才体系、领先的技术基础设施以及规模效应,共同构成了国际一流做市机构的核心优势。讲座最后,他还介绍了 Virtu Financial 面向全球学生开放的暑期实习项目,并鼓励同学们夯实数理与编程基础,积极投身量化金融行业。
AXQ Capital 两位嘉宾为当天的行业讲座画上圆满句号。首先,AXQ Capital 总裁兼首席运营官 Taro Kuriyama 系统介绍了公司的发展历程与业务布局。AXQ 成立于 2018 年,是一家立足中美、布局全球的量化投资机构,目前在纽约、北京、上海和香港设有办公室,并正积极拓展新加坡市场。公司业务以统计套利、系统化交易和人工智能为核心,通过跨地域、跨资产类别、跨模型及跨交易周期的多维分散化构建投资组合,依托全自动化交易系统覆盖全球主要金融市场。谈及行业前沿发展时,他指出,随着大语言模型和智能体(Agentic AI)技术的快速演进,Agentic Research 正逐渐成为量化研究的新范式,为研究效率与策略开发带来新的可能。此外,他还介绍了 AXQ 的人才培养理念和全球实习项目,强调实习生将直接参与真实研究课题,在实践中快速成长,并有机会获得全职录用。
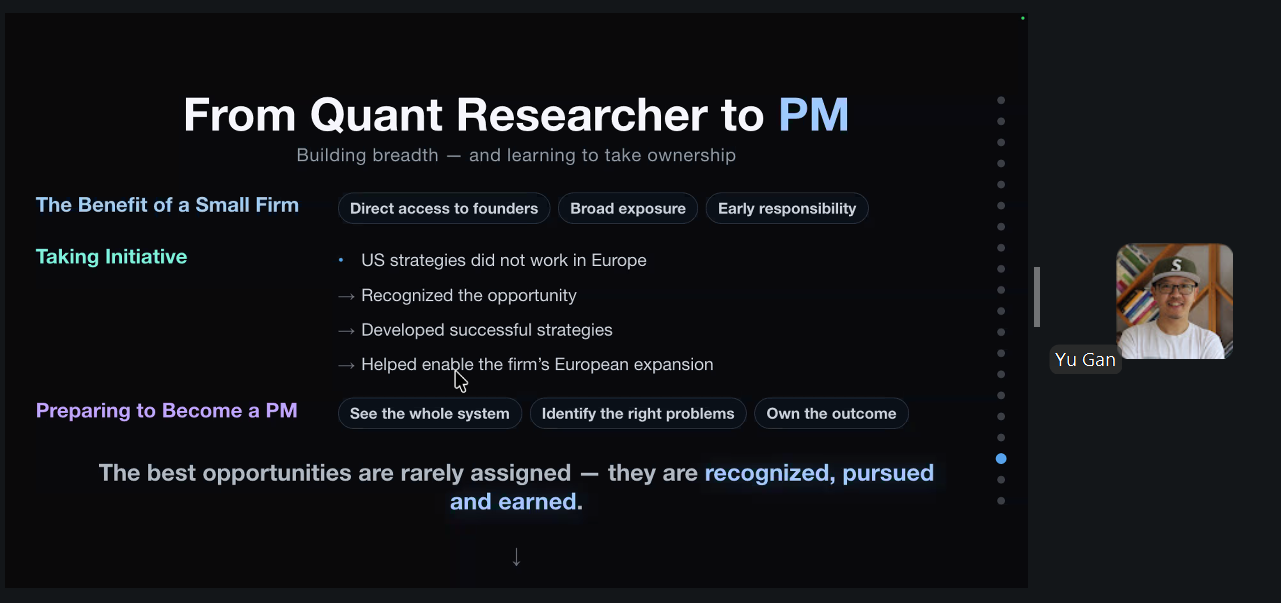
随后,AXQ Capital 首席执行官兼联合创始人 甘雨(Yu Gan) 结合自身求学与职业发展的经历,与同学们分享了对于量化投资行业的理解与思考。他本科毕业于清华大学数理基础科学专业,随后就读于 Baruch MFE 项目,先后任职于 Morgan Stanley、量化对冲基金,并在 Schonfeld 担任基金经理,之后创立 AXQ Capital。他鼓励同学们根据自身优势选择最适合的发展方向,更重要的是主动寻找能够加速学习和成长的平台,把握职业生涯中的关键机会。他特别强调,真正优秀的量化研究员不仅需要具备模型开发能力,更应理解从数据获取、信号构建、投资组合形成到交易执行与风险控制的完整投资流程,这是成长为基金经理乃至创业者的重要基础。
在最后的问答环节,两位嘉宾围绕量化投资行业的人才培养、岗位分工、职业发展路径、模型方法论,以及买方与卖方机构的差异等话题,与同学们进行了深入交流,现场讨论热烈。
国家发展研究院官方微信
Copyright© 1994-2012 北京大学 国家发展研究院 版权所有, 京ICP备05065075号-1
保留所有权利,不经允许请勿挪用
-
首页
-
教学项目展开 / 收起
sidenav background教学项目
sidenav header backgroundNSD-Baruch MFE 2026年暑期夏令营系列报道之二
发布日期:2026-09-17 10:06
2026年8月11日,第十二届NSD-Baruch MFE暑期夏令营项目在线上开启第二日的议程。
首先,纽约市立大学Baruch College 助理教授Giulio Trigila 延续前一日的内容,先后讲授了正则化与特征选取、回归树与集成学习两部分内容。前半部分,他介绍了通过 K 折交叉验证选择/调优惩罚参数 λ 的做法,梳理了宏观指标、个股基本面指标与技术指标三大类金融特征及其经济逻辑,并阐释了共线性问题下岭回归通过参数收缩提升稳定性、Lasso进一步实现变量选择的适用场景,强调建模应遵循"精简干净"(lean and clean)的原则。后半部分,他以"预测明日收益率并不容易优于简单基准"这一朴素基准为切入点转入回归树主题,讲解了递归二分裂与成本复杂度剪枝的原理,并依次介绍了 Bagging、随机森林与 Boosting 等经典集成学习方法。在答疑环节,他结合量化金融实践重点讨论了时间序列交叉验证中的信息泄露与前视偏差问题,强调必须采用按时间顺序的滚动窗口验证。
今天的议程设置了极为丰富的行业讲座环节,QRT、Virtu Financial与AXQ三家全球顶尖量化机构的高管先后为同学们带来了高规格、多维度的一线实践分享。
首先,QRT(Qube Research & Technologies)量化研究主管 Daniel Giamouridis 向同学们介绍量化交易行业的演变与公司概况。他回顾了市场从公开喊价到算法交易主导的发展历程,并介绍了QRT自2018年从法国兴业银行分拆以来的快速成长——目前公司拥有2,500余名员工,管理资产超过500亿美元,在全球17个以上办公地点运营。他援引 Markowitz "分散化是金融中唯一的免费午餐"这一金融界广泛引用的经典观点,指出跨时间频率、资产类别与地理市场三个维度的分散化是公司成功的核心。他还以盈利意外、指数调仓、CTA趋势跟踪及限价订单簿高频交易等策略为例,系统讲解了从数据处理、预测建模、组合构建、交易执行与风险管理的系统化交易流程,说明不同学科背景的同学均可在其中找到适合的位置。最后,他阐述了QRT业绩、协作、时效、诚信与规模化五大指导原则,特别强调公司区别于Pod结构的资源共享协作模式,以及"及时上线优于追求完美"的务实理念,并鼓励同学们打好基础,期待未来有机会加入QRT。
Virtu Financial 高级量化交易员 Tyler Drake 为同学们带来了一场关于做市与自营交易业务的行业分享。他以公司构建跨数据中心低延迟通信网络的实践案例为切入点,深入介绍了现代电子做市业务的发展逻辑与核心竞争力。结合黄金 ETF 与期货套利、三倍杠杆原油 ETF 等典型案例,他系统阐释了做市商的主要策略类型、盈利模式以及风险管理框架,并重点分析了低延迟交易基础设施在市场竞争中的关键作用。
在谈及行业竞争格局时,Tyler 指出,量化交易行业的竞争优势并非一成不变,唯有持续学习、快速迭代和不断适应市场变化,才能保持长期竞争力。他认为,深厚的市场经验、成熟的人才体系、领先的技术基础设施以及规模效应,共同构成了国际一流做市机构的核心优势。讲座最后,他还介绍了 Virtu Financial 面向全球学生开放的暑期实习项目,并鼓励同学们夯实数理与编程基础,积极投身量化金融行业。
AXQ Capital 两位嘉宾为当天的行业讲座画上圆满句号。首先,AXQ Capital 总裁兼首席运营官 Taro Kuriyama 系统介绍了公司的发展历程与业务布局。AXQ 成立于 2018 年,是一家立足中美、布局全球的量化投资机构,目前在纽约、北京、上海和香港设有办公室,并正积极拓展新加坡市场。公司业务以统计套利、系统化交易和人工智能为核心,通过跨地域、跨资产类别、跨模型及跨交易周期的多维分散化构建投资组合,依托全自动化交易系统覆盖全球主要金融市场。谈及行业前沿发展时,他指出,随着大语言模型和智能体(Agentic AI)技术的快速演进,Agentic Research 正逐渐成为量化研究的新范式,为研究效率与策略开发带来新的可能。此外,他还介绍了 AXQ 的人才培养理念和全球实习项目,强调实习生将直接参与真实研究课题,在实践中快速成长,并有机会获得全职录用。
随后,AXQ Capital 首席执行官兼联合创始人 甘雨(Yu Gan) 结合自身求学与职业发展的经历,与同学们分享了对于量化投资行业的理解与思考。他本科毕业于清华大学数理基础科学专业,随后就读于 Baruch MFE 项目,先后任职于 Morgan Stanley、量化对冲基金,并在 Schonfeld 担任基金经理,之后创立 AXQ Capital。他鼓励同学们根据自身优势选择最适合的发展方向,更重要的是主动寻找能够加速学习和成长的平台,把握职业生涯中的关键机会。他特别强调,真正优秀的量化研究员不仅需要具备模型开发能力,更应理解从数据获取、信号构建、投资组合形成到交易执行与风险控制的完整投资流程,这是成长为基金经理乃至创业者的重要基础。
在最后的问答环节,两位嘉宾围绕量化投资行业的人才培养、岗位分工、职业发展路径、模型方法论,以及买方与卖方机构的差异等话题,与同学们进行了深入交流,现场讨论热烈。
 访问学者申请
 EMAIL
 北京大学
 ENGLISH